超強聖嬰現象讓銀行提高警覺!極端天氣如何讓金融業重新評估氣候風險?
2026年聖嬰現象達超強等級,伴隨的極端天氣不只衝擊農業,也可能影響企業營運與還款能力,讓銀行面臨信用風險。從國際到臺灣,透過貸款與輔導協助產業提升韌性,金融如何讓資源接住氣候衝擊,成為重要課題。
聖嬰現象 (El Niño) 是指太平洋海水異常升溫的自然氣候現象,會增加乾旱、洪水或高溫等極端天氣的風險。若與氣候變遷交互作用,可能讓部分地區面臨更嚴峻的氣候問題。
根據中央氣象署 2026 年 10 月公布的最新展望,今年聖嬰現象已達「超強」等級,指數創下 50 年來最高,並預估可能延續至 2027 年春季。氣象專家鄭明典也指出,今年海溫紀錄持續超越 2015 年的絕對最高溫,是「史無前例、獨樹一格的聖嬰發展軌跡」。
在這樣的氣候條件下,中南美洲部分地區已面臨乾旱與洪水的雙重威脅。當天災頻仍,銀行也開始擔心客戶的還款能力。
根據彭博社報導,西班牙對外銀行 (BBVA) 正重新檢視祕魯、阿根廷及哥倫比亞等地的貸款帳簿,評估聖嬰現象與氣候變遷可能帶來的財務衝擊。若客戶受到氣候衝擊,銀行也考慮透過提供債務重整、延長還款期限等措施,降低違約風險。
極端天氣帶來的衝擊,不只讓靠天吃飯的農業大受影響,連看似不必風吹日曬的金融業,其營運與資金也將面臨連帶風險。
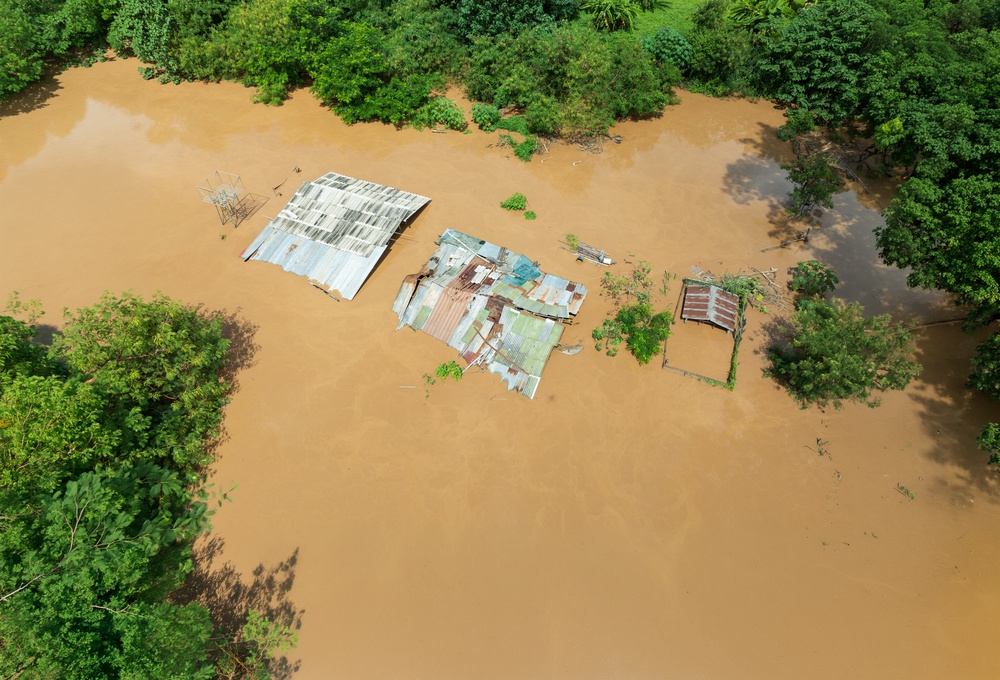 南美洲因聖嬰現象面臨強降雨與嚴重洪災,極端天氣也可能進一步衝擊當地經濟。圖源:Shutterstock
當極端天氣成為trouble maker,可能讓貸款收不回來?
金融業者在提供貸款前,除了評估客戶的財務狀況與還款能力,也必須考量客戶本身所處的環境,是否存在影響還款的風險。若極端天氣導致客戶減產、停工或資產受損,還款能力便可能下降,進一步成為銀行的「氣候風險」。
除了借款人的還款能力,金融業也須評估極端天氣對總體經濟與公共建設的干擾。例如,洪水可能造成道路等交通設施受損,政府需投入更多預算進行修復;高溫則可能增加醫療、能源、公共服務等負擔,這些都可能干擾市場與經濟活動。
英國國家審計署 (NAO) 便揭露,英國有高達 89% 的監獄面臨高度淹水風險,而熱浪導致的酷暑,也讓監獄內部暴力事件增加;國民保健署 (NHS) 場址也在 2024 至 2025 年間,發生 391 起淹水事件。
彭博行業研究 (Bloomberg Intelligence) 則統計,歐洲 19 家銀行對高耗水相關產業的放款高達 2,300 億美元。然而,水資源匱乏帶來的衝擊,至今仍是銀行評估信用風險時容易忽略的一環。
當氣候風險已經成為金融業潛在的違約未爆彈,既有的放貸模式又該如何因應未來的挑戰?
極端天氣帶來的重重挑戰,臺灣金融業如何因應?
針對氣候風險,臺灣政府將金融業納入國家淨零排放路徑的關鍵戰略角色之一,希望透過金融市場的資金引導力量,提升國家整體產業的氣候韌性。
金管會過去陸續推出「綠色金融行動方案」,鼓勵金融業者掌握自身及投融資對象的碳排資訊,並強化氣候風險管理能力。後續也進一步推出「綠色及轉型金融行動方案」,引導資金支持企業減碳與永續轉型。
不過,金融機構強化風險管理的同時,也浮現另一個值得關注的問題:相較於大型產業,農民與中小企業通常缺乏足夠資金與專業人力資源,往往更難負擔設備改善。若遭遇天災,重建成本更可能成為龐大負擔。
如果農業、中小企業正好是極端天氣下更為脆弱的一群,銀行是否會因為評估氣候風險較高,而降低對他們的資金支持?
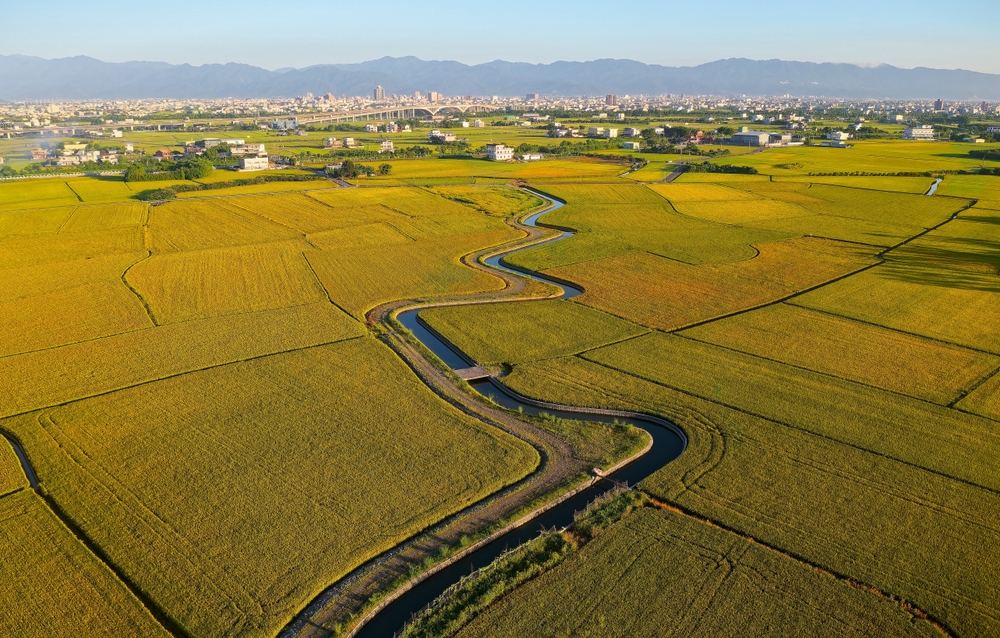 農業生產高度仰賴氣候條件,面對極端天氣日益頻繁,農民的經營與災後復原也需要金融資源支持。圖源:Shutterstock
不遺落任何角落,金融成為氣候調適的「主力」之一
事實上,臺灣目前已有金融機構透過貸款及輔導等方式,協助農業與中小企業取得資金、提升因應氣候風險的能力。
在農業方面,臺灣的政策性農業貸款及農業信用保證機制,能協助農民與組織取得經營及重建資金。例如,全國農業金庫提供「農民組織及農企業天然災害復耕復建貸款」,協助農業在遭受天然災害損失時,能取得災後復原所需資金。
在中小企業方面,台灣銀行與台灣經濟研究院合作,導入「中小企業淨零轉型診斷服務」,協助企業盤點營運狀況、辨識氣候風險及潛在財務衝擊,並結合綠色貸款等金融商品,提供轉型資金與專業輔導。
此外,金融外商如星展銀行也推出「ESG Ready Program」,透過論壇、工作坊等交流活動,協助中小企業了解永續趨勢、制定轉型策略,陪伴有外銷需求的企業接軌國際供應鏈。
從政策設計到實際運用,這些機制提供了不同的資金與輔導管道。不過,當面對各產業不同的需求,與氣候變遷下的多元變化與嚴峻挑戰,仍需要持續追蹤與檢視。
面對愈來愈難預測的天氣,從農業到金融機構,都需要重新思考如何因應氣候風險。當金融資源與產業需求緊密連結,才能讓每個可能受到衝擊的角落,為下一次挑戰做好準備。